


“สมาคมประกันวินาศภัยไทย” เผยรัฐบาลเดินหน้าระบบประกันภัยภัยพิบัติ คุ้มครองประชาชนทั่วประเทศ ครอบคลุมที่อยู่อาศัยเกือบ 30 ล้านหลังคาเรือน พร้อมประกันชีวิตคนไทยทุกคน กรณีได้รับผลกระทบจาก 3 ภัยใหญ่ “น้ำท่วม-พายุ-แผ่นดินไหว” บ้านรับค่าสินไหมตามความเสียหายจริงสูงสุด 1 แสนบาทต่อครั้ง ขณะที่ผู้เสียชีวิตหรือทุพพลภาพถาวรสิ้นเชิงได้รับเงินชดเชย 2 แสนบาท ดร.สมพร สืบถวิลกุล นายกสมาคมประกันวินาศภัยไทย เปิดเผยภายในงาน Insurance Communication Forum 2026 ว่า ปัจจุบันต้องยอมรับว่าการนำระบบประกันภัยเข้ามาบริหารความเสี่ยงจากภัยพิบัติระดับประเทศ ถือเป็นบทบาทสำคัญของอุตสาหกรรมประกันภัย โดยรัฐบาลได้จัดให้มีความคุ้มครองแก่ประชาชน เพื่อให้ผู้ประสบภัยได้รับความช่วยเหลือและการเยียวยาอย่างรวดเร็ว ซึ่งการประกันภัยพิบัติด้านที่อยู่อาศัย ครอบคลุมบ้านเรือนทั่วประเทศประมาณ 30 ล้านหลังคาเรือน แบ่งเป็นบ้านที่มีทะเบียนราษฎรและเลขที่บ้านประมาณ 29.4 ล้านหลัง และบ้านที่ไม่มีเลขที่บ้านแต่ขึ้นทะเบียนกับกรมการปกครองอีกกว่า 4 แสนหลัง โดยคุ้มครองภัย 3 ประเภท ได้แก่ อุทกภัย วาตภัย รวมถึงพายุและดินโคลนถล่ม และแผ่นดินไหว ในพื้นที่ที่รัฐบาลประกาศเป็นเขตภัยพิบัติ สำหรับวงเงินคุ้มครองกำหนดตามความเสียหายจริง สูงสุดไม่เกิน 100,000 บาทต่อหลังต่อครั้ง ครอบคลุมสิ่งปลูกสร้าง โครงสร้างบ้าน […]

คปภ. ยกระดับความพร้อมธุรกิจประกันภัย รับมือภัยไซเบอร์ยุค AI จัด Insurance Sector Cyber Exercise 2569

สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (สำนักงาน คปภ.) เดินหน้ายกระดับ ความพร้อมของภาคธุรกิจประกันภัยในการรับมือภัยคุกคามทางไซเบอร์ ซึ่งเป็นหนึ่งในความเสี่ยงสำคัญที่ทั่วโลกให้ความสนใจ โดยเฉพาะในยุคที่เทคโนโลยีดิจิทัลและปัญญาประดิษฐ์ หรือ AI เข้ามามีบทบาทต่อการดำเนินธุรกิจอย่างรวดเร็ว ส่งผลให้รูปแบบภัยคุกคามทางไซเบอร์มีความซับซ้อน รวดเร็ว และคาดการณ์ได้ยากมากขึ้น ทั้งการโจมตีผ่านระบบดิจิทัล การใช้ AI เป็นเครื่องมือค้นหาช่องโหว่ การโจมตีผ่านผู้ให้บริการภายนอก ตลอดจนความเสี่ยงจากระบบนิเวศดิจิทัลที่มี การเชื่อมโยงระหว่างกันมากขึ้น สำนักงาน คปภ. โดยสายเทคโนโลยีสารสนเทศ จึงจัด “โครงการทดสอบความพร้อมในการรับมือและตอบสนองต่อภัยคุกคามทางไซเบอร์ สำหรับธุรกิจประกันภัย (อ่านต่อ...
ตามที่ได้เกิดสถานการณ์ฝนตกหนักในหลายพื้นที่ทั่วประเทศ จนทำให้เกิด น้ำท่วมขังในหลายพื้นที่ และมีประชาชนได้รับความเดือดร้อนจำนวนมาก ซึ่งสถานการณ์ดังกล่าวอาจส่งผลกระทบต่อการเดินทางและการดำเนินชีวิตของประชาชน ในพื้นที่ประสบภัย รวมถึง ตัวแทนประกันภัยและนายหน้าประกันภัยบุคคลธรรมดาที่มีความประสงค์จะต่ออายุใบอนุญาตฯ ซึ่งอาจไม่สามารถเข้ารับการอบรม หรือไม่สามารถดำเนินการยื่นคำขอต่ออายุใบอนุญาตได้ภายในระยะเวลาที่กำหนด เพื่อบรรเทาความเดือดร้อนของตัวแทนประกันภัยและนายหน้าประกันภัยบุคคลธรรมดาที่ได้รับผลกระทบจากเหตุอุทกภัย และสนับสนุนให้สามารถกลับมาประกอบอาชีพและให้บริการแก่ประชาชนได้ อย่างต่อเนื่อง สำนักงาน คปภ. จึงออกมาตรการผ่อนผันการดำเนินการเกี่ยวกับการต่ออายุใบอนุญาตสำหรับตัวแทนประกันภัยและนายหน้าประกันภัยบุคคลธรรมดาที่ได้รับผลกระทบจากเหตุอุทกภัย และมีใบอนุญาต สิ้นอายุระหว่างวันที่ 25 กันยายน 2569 ถึงวันที่ 31 ธันวาคม 2569 โดยสามารถยื่นคำขอขยายระยะเวลาการดำเนินการต่ออายุใบอนุญาต ภายใน 15 วันนับแต่เหตุอุทกภัยสิ้นสุดลง ทั้งนี้ ต้องไม่เกินวันที่ 31 ธันวาคม 2569 ทั้งนี้ สำนักงาน คปภ. ได้จัดทำแนวปฏิบัติและคำถามที่พบบ่อย (Q&อ่านต่อ...

มุ่งรักษาเจ้าตลาดอย่างแข็งแกร่ง พร้อมฐานเงินทุนที่เข้มแข็ง ราชธานีลิสซิ่ง (THANI) ได้รับการจัดอันดับเครดิตจาก ทริสเรทติ้ง ที่ “A-” แนวโน้ม “อ่านต่อ...
บริษัท ประกันภัยไทยวิวัฒน์ จำกัด (มหาชน) ผู้นำด้านนวัตกรรม InsurTech ของไทย จัดแคมเปญใหญ่ส่งท้ายปี “Thaivivat อ่านต่อ...


วางแผนทางการเงินยุคนี้ การมองหาตัวช่วยที่คุ้มค่าทั้งเรื่องการเก็บออมและการลดหย่อนภาษีถือเป็นเรื่องสำคัญ และหนึ่งในตัวเลือกยอดนิยมคงหนีไม่พ้นประกันออมทรัพย์ที่ให้ทั้งความคุ้มครอง ผลตอบแทนที่แน่นอน และสิทธิประโยชน์ทางภาษี แต่เนื่องจากในท้องตลาดมีรูปแบบกรมธรรม์ให้เลือกหลากหลาย การเลือกแบบที่เหมาะกับตัวเองและคุ้มค่าที่สุดจึงต้องมีหลักการพิจารณาอย่างถี่ถ้วน ลองมาดู 5 เทคนิคสำคัญที่จะช่วยให้เลือกกรมธรรม์ได้ตรงใจ รับผลตอบแทนเน้น ๆ แถมยังเซฟเงินในกระเป๋าได้อย่างมีประสิทธิภาพ 1. เช็กผลตอบแทนจริงด้วย IRR ไม่ใช่ดูแค่ตัวเลขโฆษณา หลายคนมักมองหาแบบประกันจากตัวเลขเงินคืนที่ระบุไว้สูง ๆ เช่น คืนเงิน 300% หรือ 500% แต่ในความเป็นจริง ตัวเลขเหล่านั้นคือเปอร์เซ็นต์ของจำนวนเงินเอาประกันภัย ไม่ใช่ผลตอบแทนสุทธิ เทคนิคสำคัญคือการสอบถามหรือคำนวณค่า IRR หรืออัตราผลตอบแทนที่แท้จริง เพราะกรมธรรม์แต่ละแบบมีระยะเวลาถือครองและเงื่อนไขจ่ายเงินคืนต่างกัน การดูค่า อ่านต่อ...

ทองคำถือเป็นทรัพย์สินมูลค่าสูงที่อยู่คู่กับวิถีชีวิตของคนเรามาอย่างยาวนาน ไม่ว่าจะเป็นการซื้อสะสมเพื่อความอุ่นใจ การสวมใส่เป็นเครื่องประดับเสริมบุคลิกภาพ ตลอดจนการลงทุนเพื่อเก็งกำไรในระยะยาว แต่ในยุคปัจจุบันที่การใช้ชีวิตมีความยืดหยุ่นและเต็มไปด้วยความเสี่ยงที่คาดเดาไม่ได้ การเก็บรักษาหรือพกพาของมีค่าติดตัวไปตามสถานที่ต่าง ๆ จึงกลายเป็นความกังวลใจของใครหลายคน ความเสี่ยงจากการสูญหาย การโดนชิงทรัพย์ หรือแม้กระทั่งอุบัติเหตุที่ไม่คาดฝันภายในบ้าน อาจทำให้ทรัพย์สินมูลค่ามหาศาลสูญสลายไปในเวลาอันรวดเร็ว การวางแผนประกันภัยทองคำ เพื่อดูแลความปลอดภัยให้แก่สินทรัพย์ล้ำค่าจึงเป็นไลฟ์สไตล์การลงทุนที่ผู้สะสมยุคใหม่ไม่ควรมองข้าม การสร้างสมดุลระหว่างการใช้ชีวิตอย่างมั่นใจและการปกป้องทรัพย์สิน สามารถทำได้ง่าย ๆ ผ่านการบริหารจัดการความเสี่ยงที่ชาญฉลาด ซึ่งประกันภัยทองคำเข้ามาตอบโจทย์ไลฟ์สไตล์ของคนที่รักการสะสมและการลงทุนทองคำได้อย่างตรงจุด การมีรูปแบบการคุ้มครองที่ครอบคลุมช่วยให้ผู้ถือครองสามารถสวมใส่เครื่องประดับชิ้นโปรดออกไปทำงาน เดินทางท่องเที่ยว หรือเข้าร่วมงานสังคมได้อย่างสบายใจ ไร้ความกังวลเรื่องเหตุการณ์ไม่คาดคิดที่อาจเกิดขึ้นระหว่างวัน นอกจากนี้ สำหรับสายลงทุนที่ชอบเก็บทองคำแท่งไว้ที่บ้านหรือคอนโดมิเนียม เครื่องมือนี้ยังช่วยกระจายความเสี่ยงจากเหตุภัยพิบัติ เช่น เพลิงไหม้ หรือการโจรกรรมพร้อมร่องรอยการงัดแงะได้อย่างมีประสิทธิภาพ นอกเหนือจากการสร้างความอุ่นใจในชีวิตประจำวันแล้ว การเลือกใช้ประกันภัยทองคำยังช่วยส่งเสริมวินัยทางการเงินและการวางแผนชีวิตในระยะยาว เพราะทำให้ผู้สะสมเห็นภาพรวมของการบริหารสินทรัพย์อย่างเป็นระบบ เมื่อความเสี่ยงถูกจำกัดวงให้อยู่ในระดับที่ควบคุมได้ การเปิดรับโอกาสใหม่ ๆ ในการลงทุนทองคำ ไม่ว่าจะเป็นการทยอยสะสมทองคำแท่ง การซื้อขายผ่านระบบออนไลน์ หรือการเก็บออมเพื่อมอบเป็นมรดกแก่ลูกหลาน ก็จะกลายเป็นเรื่องที่ง่ายและมั่นคงยิ่งขึ้น การเปลี่ยนความกังวลให้กลายเป็นความคุ้มครองที่จับต้องได้ จึงถือเป็นนิยามของการใช้ชีวิตแบบสมาร์ทไลฟ์ของคนรุ่นใหม่ สำหรับผู้ที่ต้องการเริ่มต้นยกระดับการปกป้องสินทรัพย์ ควรเริ่มจากการสำรวจมูลค่าของทองคำที่ตนเองถือครองอยู่ ทั้งประเภททองรูปพรรณและทองคำแท่ง จากนั้นพิจารณาพฤติกรรมการใช้ชีวิตประจำวันว่ามีความเสี่ยงในด้านใดมากที่สุด เช่น ชอบสวมใส่ติดตัวออกไปข้างนอกบ่อย ๆ หรือเน้นการเก็บรักษาไว้ในสถานที่พักอาศัย การเปรียบเทียบรายละเอียดกรมธรรม์และเงื่อนไขการคุ้มครองของประกันภัยทองคำจะช่วยให้เลือกรูปแบบที่สอดคล้องกับงบประมาณและความต้องการจริงได้อย่างลงตัว ทำให้การถือครองของมีค่าไม่กลายเป็นภาระทางจิตใจอีกต่อไป ท้ายที่สุดแล้ว การดูแลทรัพย์สินในยุคนี้ไม่ได้จำกัดอยู่แค่การเก็บซ่อนไว้ในที่ปลอดภัยเพียงอย่างเดียว แต่คือการเลือกใช้เทคโนโลยีและบริการทางการเงินเข้ามาช่วยบริหารความเสี่ยงอย่างชาญฉลาด […]อ่านต่อ...
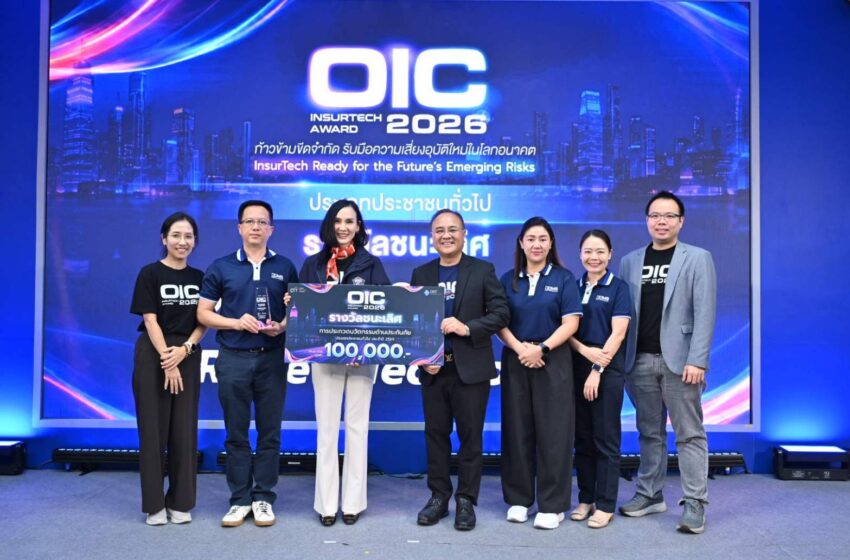
สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (สำนักงาน คปภ.) โดยสายสถาบันวิทยาการประกันภัยระดับสูง กลุ่มงานนวัตกรรมและเทคโนโลยีด้านการประกันภัย (Center of อ่านต่อ...

การทำประกันชีวิตเป็นการวางแผนเพื่อสร้างความคุ้มครองให้กับตัวเองและครอบครัวในระยะยาว นอกจากประเภทของกรมธรรม์และวงเงินความคุ้มครองแล้ว รูปแบบการชำระเบี้ยประกันชีวิตก็เป็นอีกเรื่องที่ควรพิจารณา เพราะโดยทั่วไปผู้เอาประกันอาจมีทางเลือกในการชำระเบี้ยเป็นรายเดือนหรือรายปี ทั้งสองรูปแบบมีข้อแตกต่างด้านการบริหารเงิน จึงควรเลือกให้เหมาะกับรายได้และสภาพคล่องของแต่ละคน เบี้ยประกันชีวิตแบบรายเดือน เหมาะกับใคร? การชำระเบี้ยรายเดือนช่วยแบ่งค่าใช้จ่ายก้อนใหญ่ให้เป็นจำนวนย่อย ๆ ทำให้บริหารเงินได้ง่ายขึ้น โดยเฉพาะผู้ที่มีรายได้เข้ามาเป็นประจำทุกเดือน เช่น พนักงานประจำ การแบ่งค่าเบี้ยออกเป็นรายเดือนอาจช่วยให้วางแผนค่าใช้จ่ายประจำได้สะดวกกว่า อย่างไรก็ตาม ควรตรวจสอบเงื่อนไขของกรมธรรม์และช่องทางการชำระให้ละเอียด รวมถึงวันที่ครบกำหนดในแต่ละงวด เพื่อป้องกันการลืมชำระ ซึ่งอาจส่งผลต่อสถานะของกรมธรรม์ตามเงื่อนไขที่กำหนด เบี้ยประกันชีวิตแบบรายปี มีข้อดีอย่างไร? การชำระเบี้ยรายปีเหมาะกับผู้ที่สามารถจัดสรรเงินก้อนสำหรับค่าใช้จ่ายด้านประกันได้ การชำระครั้งเดียวในแต่ละปีช่วยลดจำนวนครั้งที่ต้องติดตามกำหนดชำระ และทำให้สามารถวางแผนค่าใช้จ่ายด้านประกันไว้ล่วงหน้าได้ ในบางกรณี ค่าเบี้ยรวมของการชำระแบบรายงวดอาจแตกต่างจากการชำระรายปี ดังนั้นก่อนเลือกควรตรวจสอบรายละเอียดจากบริษัทประกันว่าแต่ละรูปแบบมีค่าใช้จ่ายหรือเงื่อนไขแตกต่างกันหรือไม่ ไม่ควรตัดสินจากจำนวนเงินที่ต้องจ่ายต่อครั้งเพียงอย่างเดียว เปรียบเทียบการจ่ายเบี้ยรายเดือนและรายปี ความแตกต่างที่เห็นได้ชัดคือการบริหารกระแสเงินสด การจ่ายรายเดือนช่วยกระจายภาระค่าใช้จ่ายตลอดทั้งปี ขณะที่การจ่ายรายปีต้องเตรียมเงินจำนวนมากกว่าในครั้งเดียว แต่สามารถจัดการภาระด้านประกันได้เป็นรอบ ๆ รูปแบบชำระ เหมาะกับลักษณะการเงิน รายเดือน ผู้ที่ต้องการแบ่งค่าใช้จ่ายและมีรายรับสม่ำเสมอ รายปี ผู้ที่มีเงินก้อนและต้องการวางแผนชำระล่วงหน้า ทั้งนี้ เงื่อนไขและจำนวนเงินที่ต้องชำระจริงขึ้นอยู่กับแบบประกันและบริษัทประกัน จึงควรอ่านรายละเอียดก่อนตัดสินใจ เลือกแบบไหนให้เหมาะกับตัวเอง ? ก่อนเลือกวิธีชำระเบี้ยประกันชีวิต ควรพิจารณารายได้ประจำ ค่าใช้จ่ายในแต่ละเดือน เงินสำรองฉุกเฉิน และความสามารถในการชำระเบี้ยอย่างต่อเนื่อง หากมีรายรับเป็นรายเดือนและต้องการรักษาสภาพคล่อง การแบ่งจ่ายรายเดือนอาจเหมาะกว่า แต่หากมีเงินก้อนและสามารถจัดสรรงบประมาณล่วงหน้า การชำระรายปีอาจบริหารจัดการได้ง่าย […]อ่านต่อ...

บริษัท กรุงไทยพานิชประกันภัย จำกัด (มหาชน) หรือ เคพีไอ ตอกย้ำความสำเร็จเปิดตัว โปรดักส์ไลฟ์สไตล์ เจาะกลุ่มลูกค้า Wealth ออกแบบผลิตภัณฑ์ประกันภัยที่อยู่อาศัยระดับพรีเมียม “Ultra อ่านต่อ...


